Fermer
Fermer
Nous accompagnons les entreprises et leurs dirigant.e.s vers une performance vertueuse, à tous les moments
de la vie de votre organisation
Expertise-comptable
publié le 3 janvier 2025

Location meublée non professionnelle : quels avantages ?

LMNP – Location meublé non professionnelle

Qu’est-ce qu’un loueur non professionnel ?

Les loueurs en meublé non professionnels sont les personnes qui donnent en location des locaux comportant tous les éléments mobiliers indispensables à une occupation normale par le locataire, mais qui n’assurent pas de manière prépondérante de services de nature hôtelière (service du petit déjeuner, nettoyage régulier des locaux, fourniture du linge de maison, accueil de la clientèle).

La qualité de loueur non professionnel est reconnue lorsqu’ au moins l’une des deux conditions suivantes est remplie :

  • les recettes annuelles tirées de cette activité par l’ensemble des membres du foyer fiscal sont inférieures à 23 000 € ;
  • ces recettes sont inférieures aux revenus du foyer fiscal soumis à l’impôt sur le revenu dans les catégories des traitements, salaires, pensions et rentes (au sens de l’article 79 du code général des impôts), bénéfices industriels et commerciaux autres que ceux tirés de l’activité de location meublée, des bénéfices agricoles, des bénéfices non commerciaux et des revenus des gérants et associés mentionnés à l’article 62 du code général des impôts.

Qu’est-ce qu’un loueur professionnel ?

Un loueur devient professionnel si ces deux conditions* (pour rappel ci-dessous) ne sont pas cumulativement remplies. Depuis le 1er janvier 2021, les loueurs en meublé non professionnels retirant plus de 23 000 € de recettes annuelles d’une activité de location meublée saisonnière (mais ces recettes restant inférieures aux revenus du foyer fiscal soumis à l’impôt sur le revenu dans la catégorie des traitements, salaires, pensions et rentes) sont soumis aux cotisations sociales.

Rappel : les conditions pour être défini comme loueur non professionnel, l’une ou l’autre :
  •  les recettes annuelles tirées de cette activité par l’ensemble des membres du foyer fiscal sont inférieures à 23 000 € ; 
  • ces recettes sont inférieures aux revenus du foyer fiscal soumis à l’impôt sur le revenu dans les catégories des traitements, salaires, pensions et rentes

Découvrez la LMNP

Nos autres actualités

Expertise-comptable
publié le 12 octobre 2026
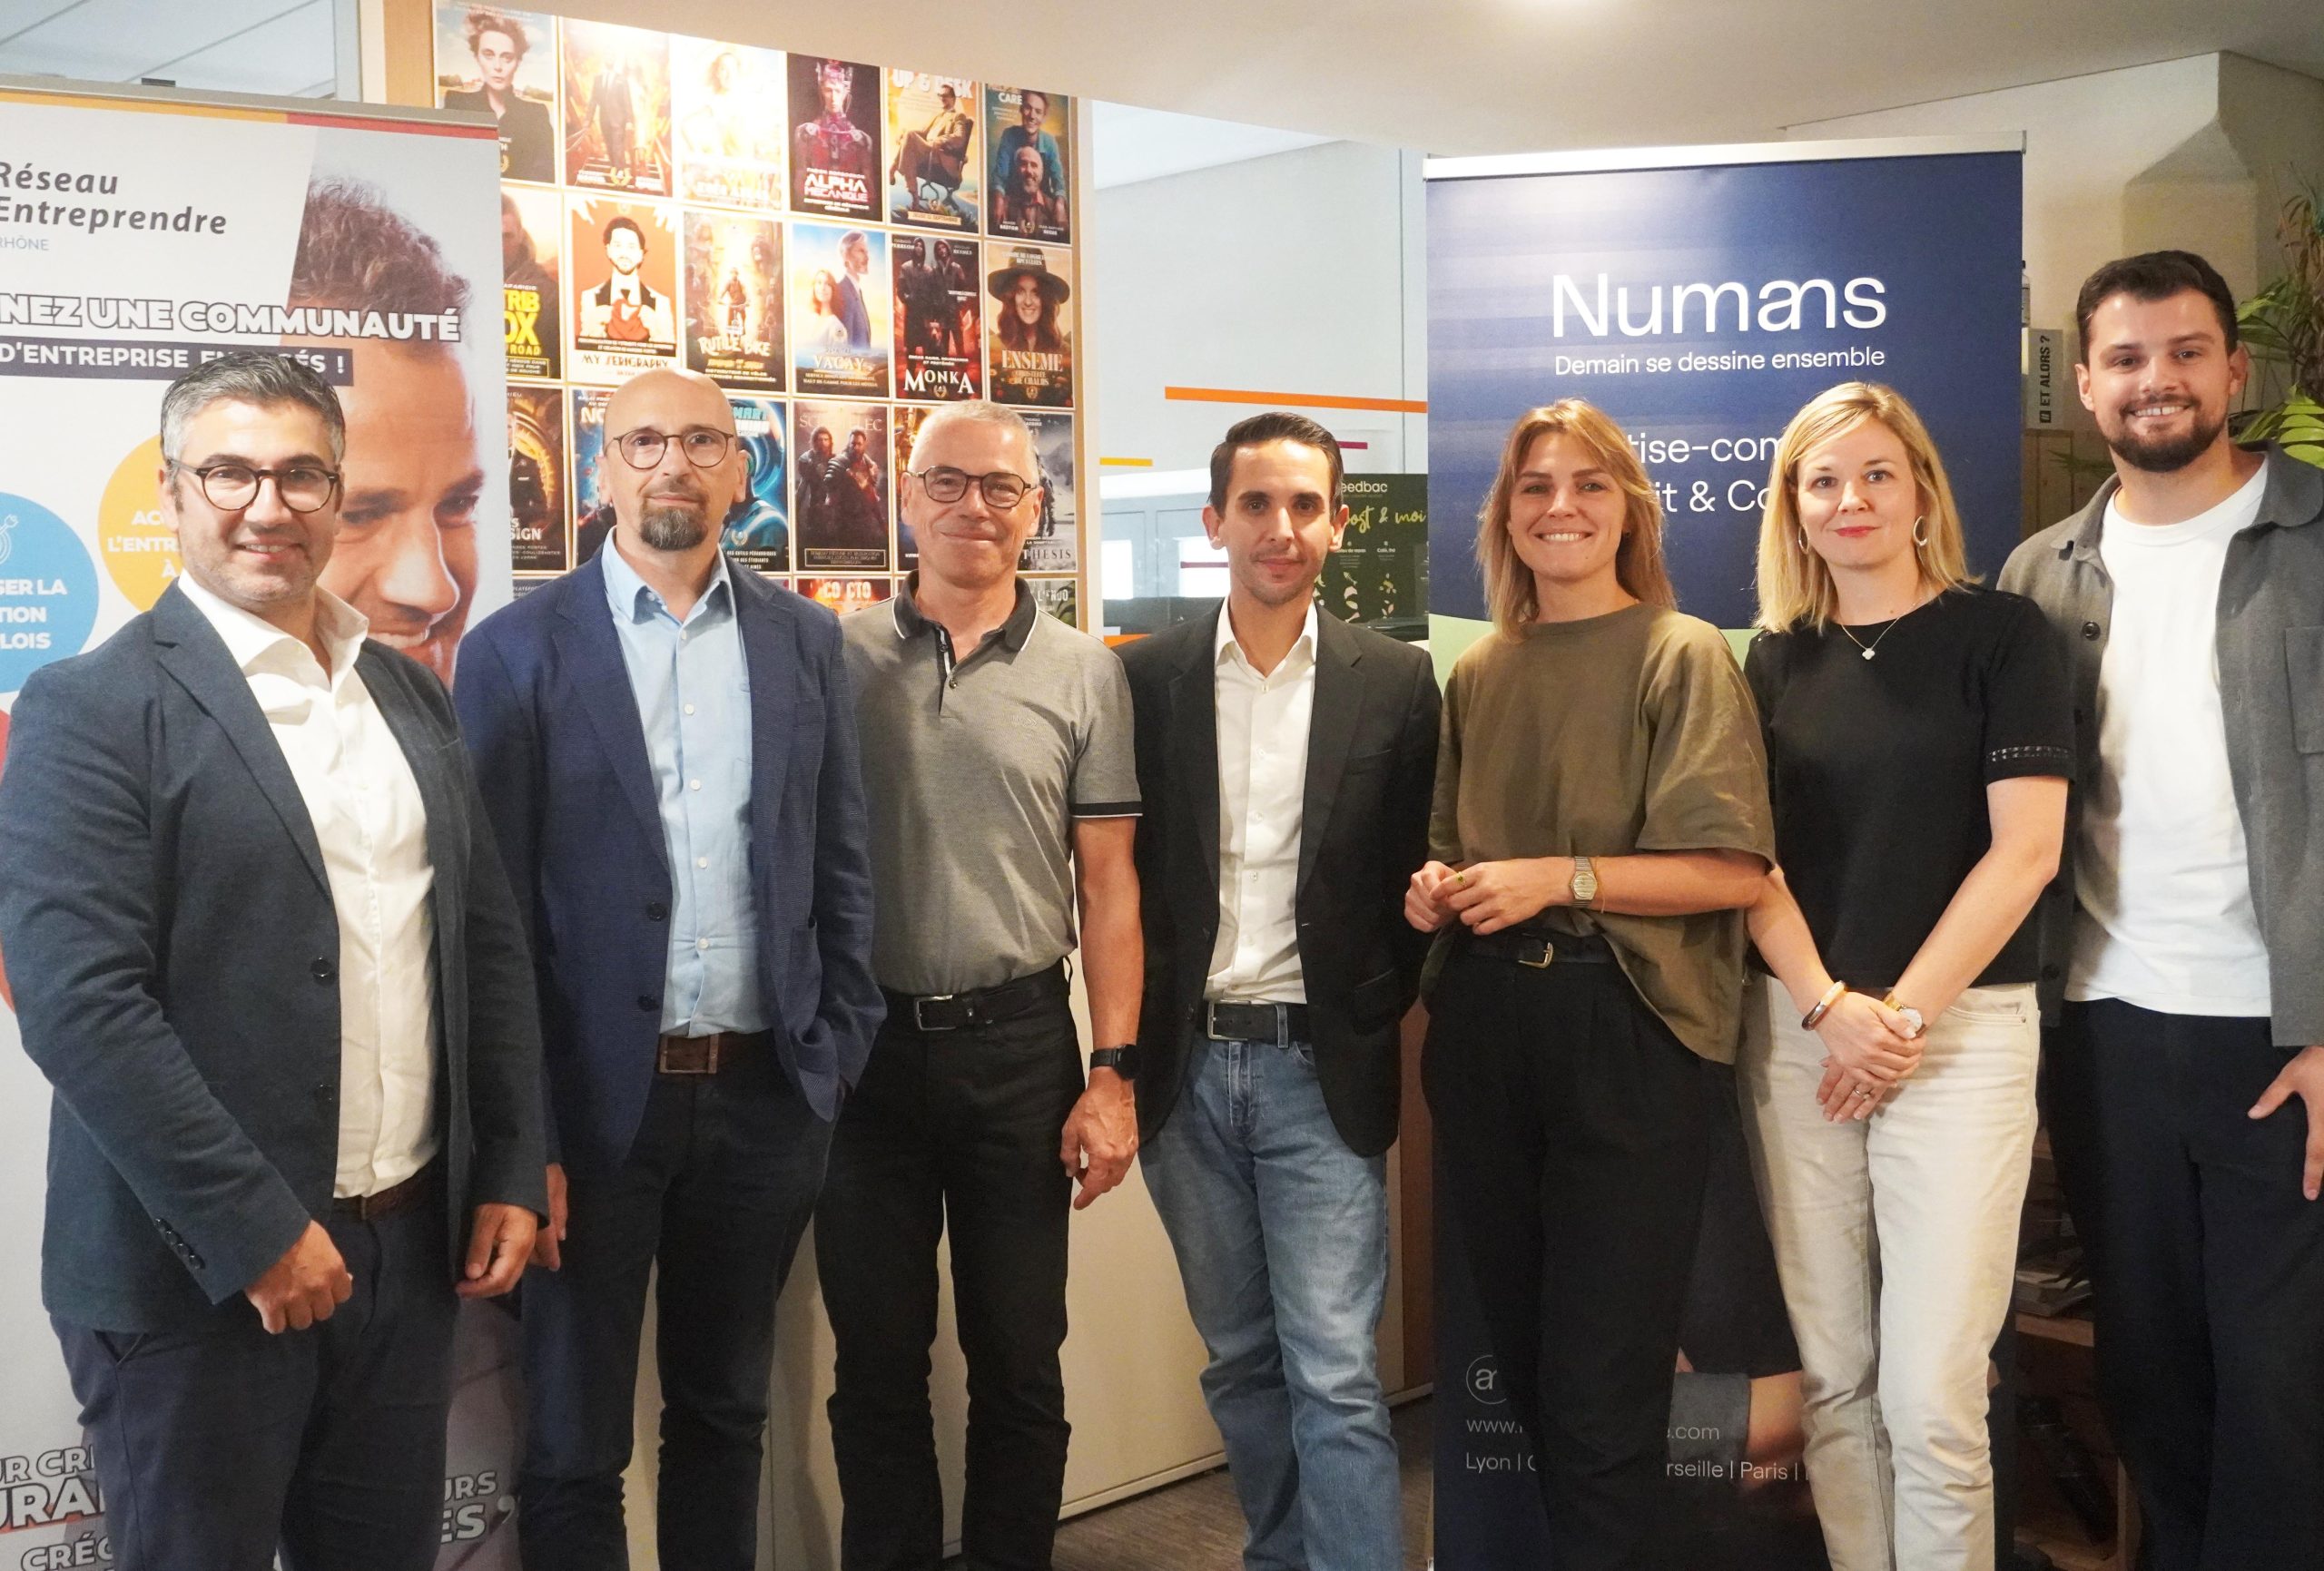
Grandir ensemble pour faire grandir les entrepreneurs : l’engagement de Numans auprès du Réseau Entreprendre Rhône
Groupe
publié le 8 octobre 2026
Rémunération, primes et avantages : comment en faire de véritables leviers de fidélisation ?
Groupe
publié le 24 septembre 2026
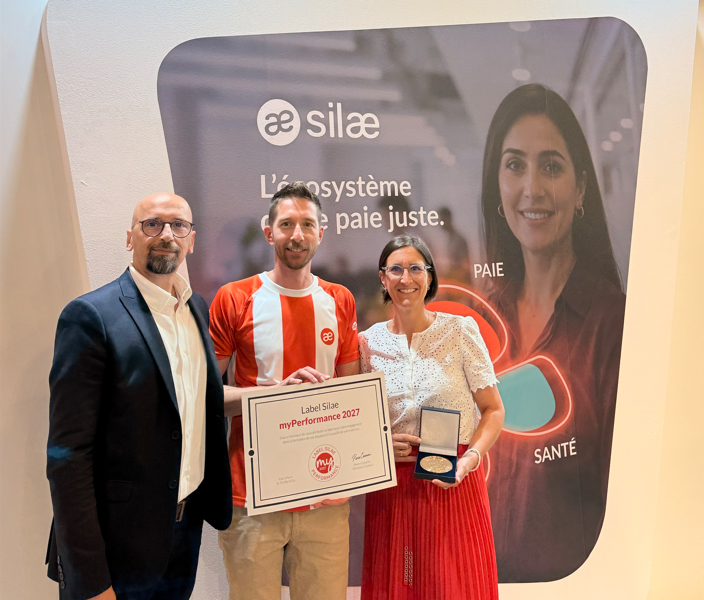
Le Groupe Numans est labellisé myPerformance 2027 par Silae
Groupe
publié le 22 septembre 2026
Entretiens RH en TPE et PME : un levier de performance sous-estimé
Expertise-comptable
publié le 10 septembre 2026
Numans RSE au salon Produrable 2026
Droit des affaires
publié le 27 août 2026
Acquisition d’une PME : comment bien acheter une entreprise ?
Groupe
publié le 24 août 2026
Rentrée scolaire 2026 : quels droits pour les salariés ?
Évènements
publié le 30 juin 2026
Convention du Groupe Numans : l’ensemble des collaborateurs réunis pour construire demain ensemble
Expertise-comptable
publié le 21 mai 2026
Numans : pourquoi nous avons choisi de renforcer notre structuration
Expertise-comptable
publié le 3 avril 2026
Témoignage du Groupe Numans : « Avec nos outils nous sommes dans le temps réel et dans la projection »
Expertise-comptable
publié le 31 mars 2026
Facture électronique : dernière ligne droite, cap sur le 1er septembre 2026
Groupe
publié le 31 mars 2026
La Team Athlètes Numans intègre un 3ème athlète : Hector Denayer